
SPX選擇權是什麼?SPX、SPY、ES差異與0DTE日選交易一次看懂
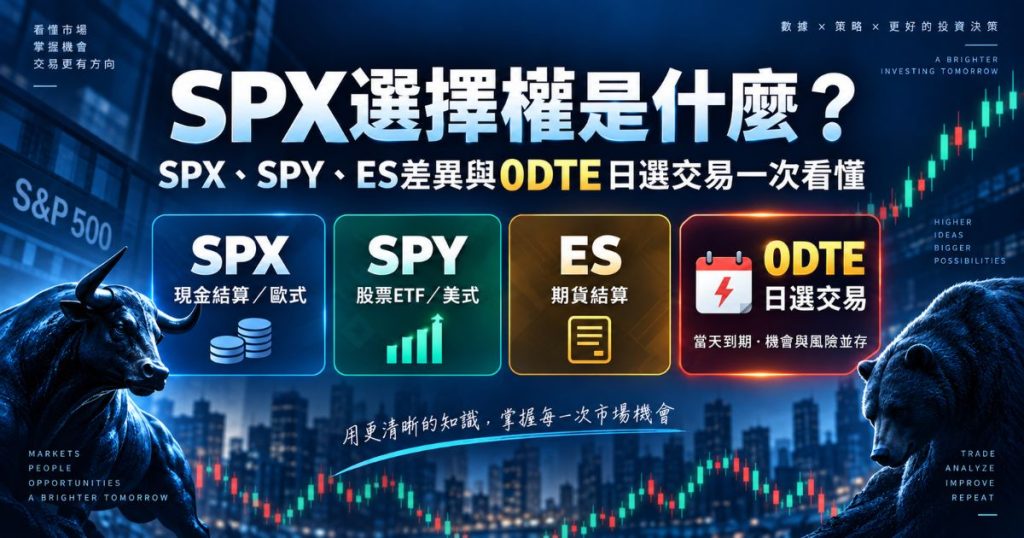
SPX選擇權是什麼?本文整理SPX選擇權的交易所、台灣交易時間與合約規格,並比較SPX、SPY與ES選擇權的履約、結算與到期差異,再介紹SPX 0DTE每日到期特色、ORB開盤區間突破的應用方式,以及手機版在「群益行動贏家」查找Cboe美國選擇權的操作步驟。
SPX選擇權是什麼?
如果你想交易S&P 500的漲跌,除了常見的SPY ETF、ES期貨之外,還有一個在美國相當重要的商品:SPX選擇權(S&P 500 Index Options)。
SPX直接以S&P 500指數為標的,不是一檔ETF,也不是期貨。因此交易SPX選擇權,本質上就是透過Call、Put或各種選擇權組合,表達你對S&P 500上漲、下跌、盤整或波動程度的看法。
SPX最大的特色不是「也是S&P 500」,而是它的商品設計:
歐式履約+現金結算。
Cboe現行規格顯示,SPX/SPXW屬歐式履約,原則上只能在到期時履約;到期後也不會收到股票或期貨,而是依結算價差以現金處理。這也是SPX和SPY、ES選擇權在實務上很重要的差異之一。
SPX選擇權在哪個交易所?交易時間是幾點?
依群益期貨官網商品合約規格,SPX屬於美國Cboe選擇權交易所(Cboe Options/C1)的指數選擇權商品。群益官網將月選列為「SPX $ S&P指數月」,另有週一到週五到期的S&P指數日選系列。
| 項目 | 群益官網規格 |
|---|---|
| 交易所 | 美國Cboe選擇權交易所 |
| 月選代碼 | SPX |
| 日選代碼 | S1A~S5E |
| 合約規格 | 指數 × US$100/履約價間距5點 |
| 最小跳動 | 0.10點=US$10;權利金3點以下時0.05點=US$5 |
| 台灣交易時間(夏令) | 08:15~翌日05:00 |
| 暫停交易 | 21:25~21:30 |
| 履約方式 | 歐式 |
| 結算方式 | 現金結算 |
也就是說,SPX並不是只有美股現貨開盤後才能交易。依群益官網目前列示的C1交易時段,夏令時間可分成三段:
- GTH(Global Trading Hours):08:15~21:25
- RTH(Regular Trading Hours):21:30~翌日04:15
- Curb(盤後交易):04:15~05:00
其中21:25~21:30為暫停交易時段。群益官網列示的時間為歐美澳夏令時間;進入冬令時間後,美歐澳商品的開、收盤時間原則上會順延1小時。實際交易前仍應以群益期貨與Cboe當日公告為準。
如果你主要做0DTE,最常關注的仍是美股現貨開盤後的RTH時段,因為這段時間S&P 500成分股全面交易,通常也是事件公布、開盤波動與日內策略較集中的時段。但能交易的時間比美股現貨時段更長,這點是SPX和一般只看美股開盤時間的交易人容易忽略的地方。
官方規格可參考:群益期貨-美國Cboe選擇權交易所商品合約規格。
S&P 500選擇權懶人包:SPX、SPY、ES到底差在哪?
三種商品都和S&P 500有關,但標的、履約制度,以及到期之後「你拿到什麼」並不一樣。依群益期貨官網目前列示,SPX選擇權與ES選擇權皆屬網路可交易商品;SPY選擇權則未列在群益期貨的海外選擇權網路可交易商品中,因此本文對SPY僅作商品差異解說。實際可交易商品仍以群益期貨最新公告與交易平台顯示為準。
| 項目 | SPX選擇權 | SPY選擇權 | ES選擇權 |
|---|---|---|---|
| 交易所 | 美國Cboe選擇權交易所 | 美國多家選擇權交易所 | CME(芝加哥商品交易所) |
| 群益期貨 | 可交易 | 不可交易 | 可交易 |
| 台灣交易時間(夏令) | 08:15~翌日05:00 21:25~21:30暫停交易 | — | 06:00~翌日05:00 |
| 標的 | S&P 500指數 | SPY ETF | E-mini S&P 500期貨 |
| 商品性質 | 指數選擇權 | ETF選擇權 | 期貨選擇權 |
| 履約方式 | 歐式 | 美式 | 依到期系列而異 |
| 提前履約 | 不會 | 可能 | 依契約規格 |
| 到期處理 | 現金結算 | SPY ETF實物交割 | 履約/指派可能形成ES期貨部位 |
| 契約乘數 | US$100 | 100股 | 對應1口ES期貨契約 |
| 到期系列 | SPXW可週一~週五到期 | 有多種到期系列 | 月選、日選、週選與月底選等系列 |
SPX
交易所:美國Cboe選擇權交易所。SPX採歐式履約+現金結算,到期後依結算價差處理,不會留下股票或期貨部位。
SPY
群益期貨官網目前未將SPY選擇權列為海外選擇權的網路可交易商品,因此本文僅供商品差異解說。SPY選擇權採美式履約+ETF實物交割;如果選擇權到期價內或發生提前履約/指派,可能產生對應的SPY股票部位。
ES
交易所:CME(芝加哥商品交易所)。群益期貨目前有提供ES選擇權交易。依群益期貨官網商品合約規格,ES月選以及多種日選、週選與月底選系列皆列為網路可交易商品;台灣夏令交易時間為06:00~翌日05:00。ES選擇權的標的是E-mini S&P 500期貨,電子交易主要透過CME Globex進行。其履約方式會依到期系列而異,例如ES月選為美式,部分日選/週選系列則為歐式,因此實際交易前要依你選擇的到期系列確認契約規格。
ES選擇權官方規格可參考:群益期貨-芝加哥商品交易所(CME)選擇權商品合約規格。
因此,SPX的特色不是「風險比較低」,而是少了一層到期後股票或期貨部位管理的問題。
手機版如何找到Cboe選擇權?
如果使用手機版群益行動贏家,可以依照下面的方式找到Cboe美國選擇權。
步驟1|打開群益行動贏家,進入「全球期權」
回到功能首頁後,找到「全球期權」。
這裡就是查詢海外選擇權商品的重要入口。
步驟2|打開商品選單
進入選擇權報價畫面後,上方會顯示目前正在查看的商品。
點選上方商品名稱,就可以重新選擇市場與商品。
步驟3|切換到「海期權」
打開類股選單後,可以看到:
- 內期權
- 海期權
- 歷史
因為現在要找的是Cboe美國選擇權,所以切換到「海期權」。
接著選擇:「Cboe 美國選擇權交易所」。
進入後,再依商品名稱與到期日確認你要查看的SPX/SPXW選擇權系列。實際畫面名稱與可交易商品仍以群益行動贏家當下顯示為準。

SPX為什麼特別適合做短線方向?
SPX近年受到短線交易人關注的一個原因,就是每天都有到期系列。
Cboe目前的SPXW系列從星期一、星期二、星期三、星期四到星期五都有到期日,也就是正常交易週中,幾乎每天都可以找到0DTE選擇權。
0DTE全名為Zero Days to Expiration,意思就是今天就是到期日。
Cboe公布的2025全年資料顯示,SPX 0DTE選擇權平均每日成交約230萬口,約占SPX總成交量的59%,反映短天期SPX已經是相當重要的交易市場。
SPX 0DTE可以怎麼做方向?
假設今天晚上公布CPI、非農或FOMC,或者你單純想交易當天美股開盤後的方向,就可以利用當日到期的SPX選擇權觀察短線行情。
- 看多S&P 500:可研究SPX Call或Call Spread
- 看空S&P 500:可研究SPX Put或Put Spread
使用價差策略時,可以在進場前先把最大成本與最大風險算清楚。和買一張還有30天才到期的選擇權相比,0DTE幾乎完全聚焦在「今天」的行情。
因此0DTE常被用於事件交易與日內方向策略,但同時Theta時間價值流失與Gamma敏感度也會非常高。權利金看起來比較便宜,不代表風險比較低。
SPX 0DTE也可以搭配ORB策略?
ORB全名為Opening Range Breakout,開盤區間突破,是一種常見的日內方向交易概念。
例如以美股現貨開盤後前15分鐘或30分鐘建立Opening Range。假設前30分鐘最高點為6,520、最低點為6,490:
- 突破6,520:短線買方可能轉強,可觀察Call或Call Spread
- 跌破6,490:短線賣方可能轉強,可觀察Put或Put Spread
如果突破失敗、重新回到原本區間內,就依事先設定的交易規則處理,而不是因為期待行情回來而延後風控。
ORB的好處是不用一開盤就猜今天漲跌,而是等待市場先走出方向。但ORB不是「突破就一定成功」。0DTE本身價格變化很快,假突破、時間價值衰減以及波動率回落,都可能讓選擇權即使方向沒有完全看錯,仍然快速掉價。
進場前先定義:進場條件、停損條件與最大單筆風險。
SPX選擇權一點多少錢?
SPX選擇權契約乘數為US$100,因此權利金每變動1點,相當於每口契約US$100。
例如一張Call報價為8.00點,買進1口需要支付的權利金:
8 × US$100=US$800
如果權利金之後從8點上漲到12點,價差為4點:
4 × US$100=US$400
以上為理論損益,未包含手續費、交易所費用、稅負或其他交易成本。
SPX到期後為什麼比較好處理?
假設你持有一張價內SPX Call直到到期,SPX不會交割500檔股票、SPY ETF或ES期貨,而是直接依最終結算值與履約價之間的差額以現金結算。
現金結算可以避免到期後收到不想持有的股票或期貨部位,而歐式履約也排除到期前被提前指派的問題。
SPX 0DTE有什麼風險?
0DTE最大的特色,也是最大的風險,就是時間非常短。
距離到期只剩幾個小時時,Theta會快速侵蝕時間價值;同時Gamma敏感度提高,SPX只要短時間反向波動,權利金就可能快速縮水。
因此使用0DTE時,不應因為「一張只要幾百美元」就認為風險很低。
Cboe的2025年市場資料顯示,超過95%的0DTE客戶新倉交易採用最大風險有上限的結構,裸賣Call或Put的比例不到5%。這也提醒交易人,0DTE的重點不只是猜方向,而是先把最壞情況算清楚。
SPX、SPY、ES怎麼選?
三者沒有單一「最好」的答案,差別主要在標的、交割方式與交易工具的使用情境。
- SPX:歐式履約+現金結算,可直接使用S&P 500指數選擇權策略,並有每日到期的SPXW系列。
- SPY:美式履約+ETF實物交割;群益期貨官網目前未列為海外選擇權網路可交易商品,本文主要用來比較商品差異。
- ES:CME期貨選擇權,群益期貨可交易,和ES期貨部位管理緊密相關;實際履約方式要依到期系列確認。
選擇商品時,應先確認自己是否能接受實物交割或期貨部位、使用哪種帳戶,以及能承受多少最大損失,而不是只比較權利金高低。
結語
SPX真正的特色,不只是「另一種S&P 500選擇權」,而是把現金結算、歐式履約與高頻率到期日放在同一個指數選擇權產品架構裡。
如果要理解SPX 0DTE,至少先掌握SPX與SPY、ES的商品差異,以及0DTE的Theta、Gamma與最大風險。把商品規格弄清楚,再談ORB或其他日內策略,會比較完整。
風險提醒
本文僅供選擇權商品知識與投資教育使用,不構成任何投資建議、交易推薦或獲利保證。0DTE選擇權具有高度時間敏感性與槓桿風險,即使方向判斷接近正確,也可能受到Theta衰減、Gamma變化與波動率回落影響而快速損失。
選擇權賣方在部分策略下可能承擔重大損失。實際交易前請確認Cboe/CME最新商品規格、到期系列、結算制度、期貨商平台規則及自身可承受風險。
聯絡諮詢方式
群益期貨|郭悅寧|期貨分析師